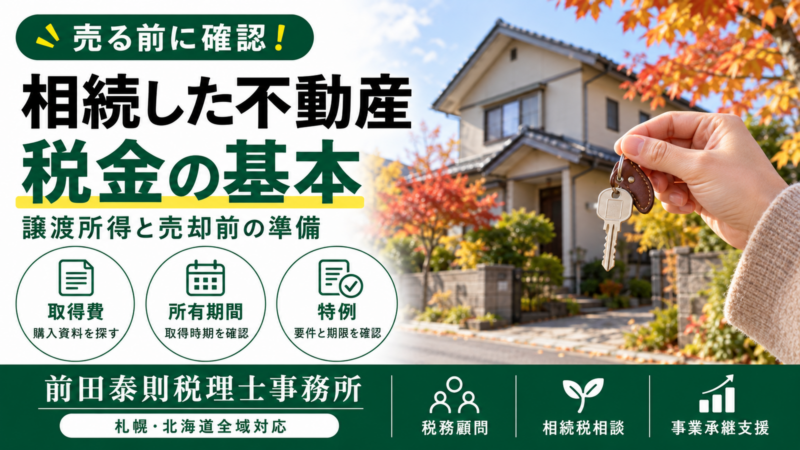
相続した不動産を売る前に知っておきたい税金の基本|譲渡所得の考え方
「相続した実家を売れば、代金をそのまま事業や生活に使える」と考えていませんか。売却後の税金を見込まずに使うと、納税時に資金が足りなくなることがあります。相続税の申告が不要だった方も、売却時の税金は別に確認が必要です。
この記事では、相続不動産の税金について、計算の出発点、資料の集め方、特例と売却日程の確認を整理します。個人が相続した国内の土地・建物を売る一般的な場面を想定しています。制度は国税庁の情報を基準としています。
相続不動産の税金は「相続時」と「売却時」で分けて考える
売却代金の全額に課税されるわけではない
相続税は財産を引き継ぐときの税金で、売却に伴う譲渡所得への課税とは別の仕組みです。土地・建物の売却益は原則として給与や事業所得などと分けて計算します。売却代金から取得費と譲渡費用を引き、使える特別控除があれば差し引いて課税対象を求めます。まずは査定価格だけで判断せず、費用と税金を含めた手残りを試算しましょう。
基本式は「売却代金-取得費-譲渡費用-適用できる特別控除」です。 詳しくは国税庁「譲渡所得の計算のしかた(分離課税)」を確認してください。
取得費は相続税評価額ではなく、購入時の資料から確認する
亡くなった方の取得費を引き継ぐ
取得費は、原則として亡くなった方が買ったときの代金や購入手数料などを基に計算します。相続時の査定価格や相続税評価額に置き換えるものではありません。建物は購入代金などから所有期間中の減価償却費相当額を差し引くため、土地と建物を分けて確認します。古い売買契約書、建築請負契約書、領収書などを探し、根拠のある取得費を整理しましょう。
国税庁「取得費となるもの」では、設備費・改良費なども示されています。相続時の登記費用などを含められるかは、業務利用や他の所得の必要経費との関係、概算取得費を使うかによって異なるため、明細を税理士に見せて確認します。
購入資料が見つからないときは、すぐに諦めない
概算取得費の5%を使う前に探す
取得費が分からない場合などは、売った金額の5%を取得費とする方法があります。ただし、実際の購入額より小さくなると、その分だけ譲渡所得が大きくなり得ます。まず自宅の保管書類や過去の申告資料、家族が持つ控えを確認しましょう。資料不足のまま推測の金額で申告することは避け、どの資料で購入額を説明できるか税理士と検討することが大切です。
国税庁「取得費が分からないとき」によると、実際の取得費が売却額の5%を下回る場合も概算取得費を使えます。概算取得費を選ぶと、相続人が支払った登記費用などを別に取得費へ足せない点にも注意してください。
所有期間は相続した日だけで数えない
売った年の1月1日を基準に判定する
相続では、亡くなった方の取得時期も引き継ぎます。その取得時から売却した年の1月1日までの所有期間が5年を超えると長期、5年以下なら短期です。「相続して間もないから短期」とは限りません。また、売却当日までの年数で判定しない点も重要です。相続日と元の購入日を分けて記録し、税率の見込みを確認してから売却日程を組みましょう。
一般的な税率は次のとおりです。所得税に対する2.1%の復興特別所得税を含めています。
| 区分 | 所有期間の判定 | 所得税・復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 長期 | 売却年の1月1日で5年超 | 15.315% | 5% | 20.315% |
| 短期 | 同日時点で5年以下 | 30.63% | 9% | 39.63% |
出典:国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」、「長期譲渡所得の税額の計算」、「短期譲渡所得の税額の計算」。軽減税率等の特例は別途判定します。
売るための費用と、維持管理の費用を分ける
領収書だけでなく、支払目的も残す
譲渡費用になるのは売却のために直接かかった費用です。仲介手数料や売主負担の契約書の印紙代などが該当し、土地を売るための建物取壊し費用も対象となる場合があります。一方、固定資産税や修繕費など維持管理の支出は譲渡費用にはなりません。支払先、日付、内容を一覧にして、取得費・譲渡費用・その他の支出を分けて管理しましょう。
判断の基準は国税庁「譲渡費用となるもの」で確認できます。家財処分や工事を一括で依頼する場合も、見積書・請求書は内訳付きで保管すると確認が進みます。
数字で見る、税金を残すための売却試算
取得費と売却費用を差し引いて計算する
架空の例として、国内居住の個人が相続した土地を2,500万円で売り、確認済みの取得費が800万円、譲渡費用が100万円だったとします。長期譲渡に該当し、特例は使わず、所得控除等の影響がない前提です。課税対象は2,500万円-800万円-100万円=1,600万円。税額の目安は1,600万円×20.315%=325万4,000円です。
売却代金から今回の譲渡費用と税額を差し引くと、残額は2,074万9,600円です。取得費800万円は過去の取得に係る額なので、今回の入金から再び差し引く支出とは区別します。この残額には借入返済や他の支出を織り込んでいません。実際の税額は端数処理や他の所得等でも変わります。事業資金へ回す前に、納税用の資金を確保してください。
相続税を納めた方は「取得費加算」を確認する
全額ではなく、計算した一定額が対象
相続や遺贈で財産を取得し、その方に相続税が課税されている場合、一定期間内の売却で相続税額のうち一定額を取得費に加算できる特例があります。納めた相続税を全額引ける仕組みではなく、対象財産ごとに計算し、譲渡益相当額が上限です。相続税申告書の控えと売却予定を持参し、適用によって税額がどう変わるか確認しましょう。
期限は、相続開始のあった日の翌日から「相続税の申告期限の翌日以後3年を経過する日」までの譲渡です。実際の日付を確認し、添付書類をそろえて確定申告します。根拠は国税庁「相続財産を譲渡した場合の取得費の特例」です。
実家の空き家特例は、契約や解体の前に確認する
控除額だけで判断せず、利用状況と期限を照合する
一定の相続空き家には最高3,000万円の特別控除がありますが、対象の家屋・敷地等を取得した相続人が3人以上の場合は最高2,000万円です。主な条件には1981年5月31日以前の建築、区分所有建物ではないこと、相続直前に原則として被相続人だけが居住していたことなどがあります。相続後の賃貸や居住、耐震改修・解体の時期も確認が必要です。
売却期限は相続開始から3年を経過する日の属する年の12月31日までで、現行の制度適用期限は2027年12月31日です。売却代金1億円以下の判定には他の相続人の売却分等を合算する場合があります。売却後に改修・解体する方式には翌年2月15日までの要件があり、老人ホーム入所の場合にも別の条件があります。これは主要条件の紹介で、全要件は国税庁「被相続人の居住用財産(空き家)を売ったときの特例」で照合してください。
同じ不動産について、取得費加算とこの空き家特例は併用できません。 条件と税額を比較して選びます。札幌市内の物件は札幌市「被相続人居住用家屋等確認書の発行について」の書類案内も確認し、特例のための確定申告を準備しましょう。
相続後の実務は、資料・名義・資金を一緒に整理する
家族と専門家で売却までの順序を共有する
最初に購入資料、登記事項証明書、遺産分割の内容、相続税申告書の控えを集めます。次に誰がどの持分を売るか、利用履歴、特例の期限を確認し、売却費用と納税額を試算します。名義や権利関係の手続きは司法書士等にも相談しましょう。家族で分配する予定がある場合も、売却代金を動かす前に、取得者や売却主体と資金の流れを整理しておくと安心です。
札幌・北海道の物件では、冬季の内覧や解体工程も含め、業者に実際の日程を確認するのが実務的です。税務上の期限から逆算し、売却を急ぐ前に使える特例と必要資料をそろえましょう。
前田泰則税理士事務所は、札幌・北海道全域対応。相続不動産の税金や売却後の資金計画を、個別の資料に基づいて確認します。
【無料相談受付中】お気軽にお問い合わせください。
※本記事は一般的な情報です。最終判断は個別相談で承ります。