中小企業の節税でよくある失敗とは?「税金」より「会社に残るお金」で考える決算対策
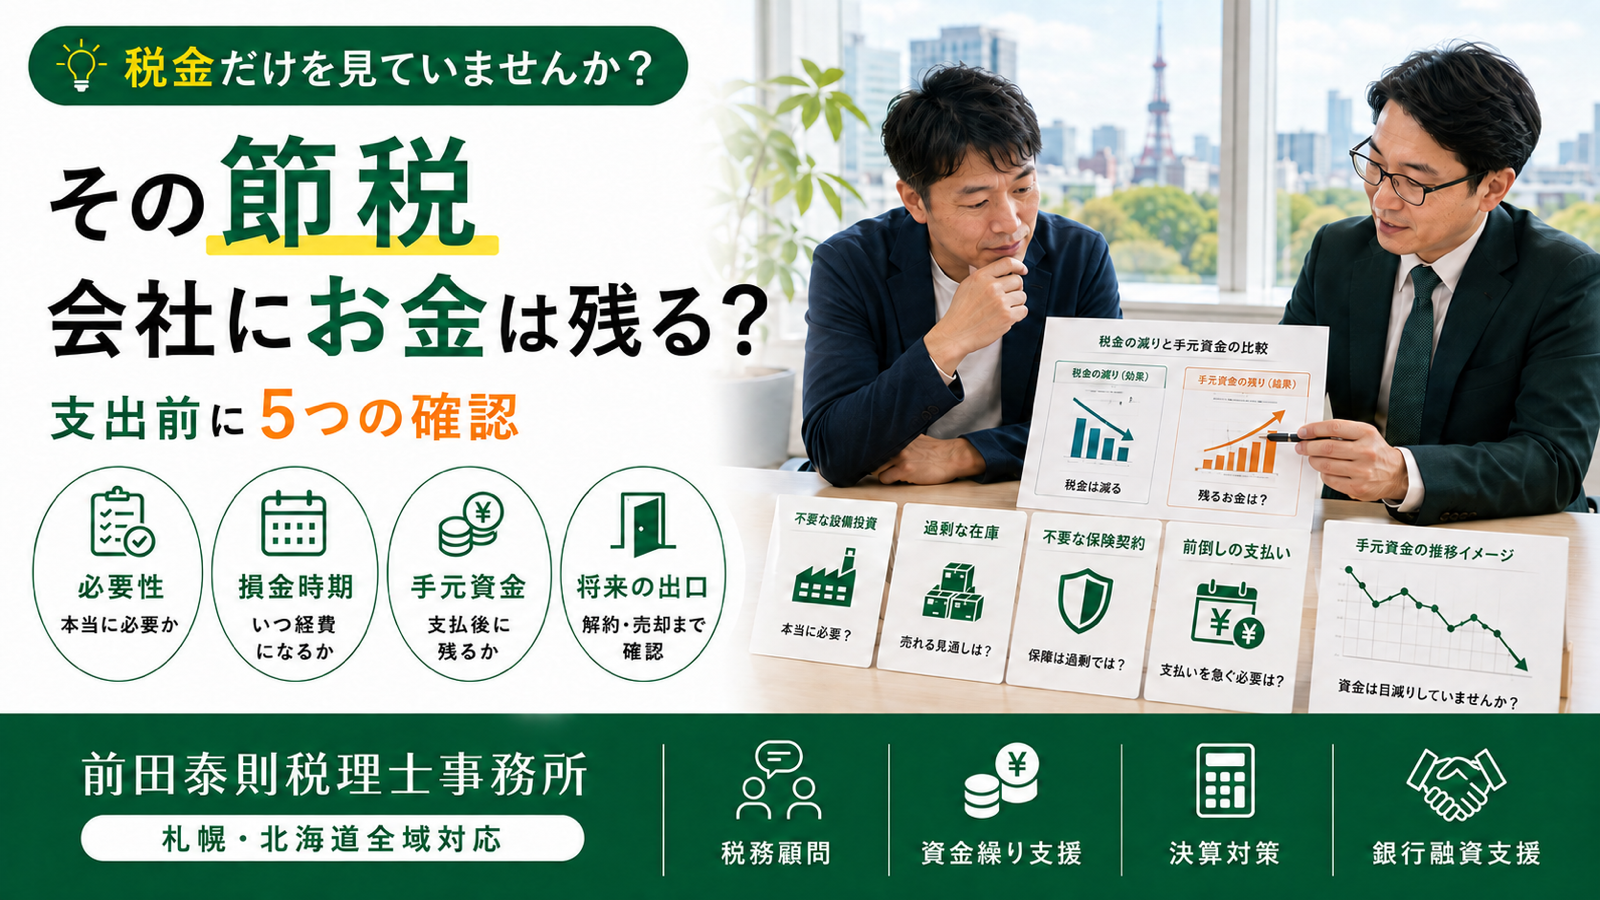
利益が予想より増え、「決算までに何か買わなければ」と焦っていないでしょうか。会社から出ていく現金の方が大きければ、納税後の資金繰りが苦しくなります。支払った全額が当期の損金になるとも限りません。
節税の目的は、税金をゼロにすることではなく、制度に沿って納税額を適正化し、事業へ使える資金を残すことです。本記事では、公的情報を基に、中小企業が陥りやすい節税の失敗と、実行前に確認したい判断手順を解説します。
節税の失敗は「税金だけを見る」と起こりやすい
支出額と税負担の減少額を分けて考える
経費を使えば、その支出額と同じだけ税金が減るわけではありません。分かりやすくするため、利益100万円に対して税率を仮に30%と置くと、何もしなければ税負担は30万円です。100万円を全額損金にできる支出へ使えば税負担は30万円減りますが、現金は100万円出ていくため、差引70万円の資金が減ります。
これは単純な例で、実際の税率は所得、法人規模、所在地などで異なります。節税案は「支出額」「当期の損金額」「税負担の減少見込額」「支出後の現預金」を比較しましょう。
会社に残る現金と将来の効果を確認する
必要な設備、人材、広告への投資なら、支出で得られる将来利益も判断材料になります。一方、節税だけを理由に不要なものを買えば、現金が在庫や使わない資産へ変わるだけです。借入返済、賞与、納税、仕入など翌期の資金需要も踏まえる必要があります。
売上・粗利益の改善、固定費管理、回収条件の見直しも重要です。節税策を単独で検討せず、事業計画と資金繰り見通しへ反映してください。
失敗例1:決算前に不要な設備を購入する
購入しただけでは当期の損金にならない場合がある
パソコン、車両、機械、什器などの固定資産は、通常、取得価額を耐用年数にわたって減価償却します。決算日直前に代金を払っても、会社へ搬入しただけで本来の目的に使い始めていなければ、当期の減価償却が認められない場合があります。
国税庁「事業の用に供した日」は、機械を工場へ搬入しただけでは足りず、据付けと試運転を終えて生産を開始した日などを例示しています。発注日、納品日、設置日、使用開始日を区別して記録しましょう。
特例ありきで購入を決めない
少額資産に関する一括損金や税制特例には、取得価額、対象法人、取得・使用開始時期、年間合計額、申告手続などの要件があります。また、期限付き措置は改正・延長されることがあります。
「一定額未満なら必ず全額経費」と思い込まず、送料・設置費等を含む取得価額、複数資産を一単位で判定するか、最新の適用期限を確認します。購入の必要性と投資効果を先に判断し、税務上の扱いはその後に確認する順番が安全です。
失敗例2:売れ残る商品や材料を買い増す
期末在庫は当期の費用に残らない
決算前に商品や材料を大量に仕入れても、期末時点で売れ残っていれば棚卸資産として計上され、直ちに全額が売上原価になるわけではありません。現金だけが先に出て、保管費用や値下がり、廃棄のリスクが増える可能性があります。
国税庁の法人税教材でも、期末商品棚卸高は当期の売上に対応しない仕入高であり、期首棚卸高と期中仕入高等から期末棚卸高を控除して売上原価を計算する考え方が示されています。
必要量と販売計画から仕入れる
仕入れは税金ではなく、受注、販売速度、安全在庫、納期から決めます。滞留在庫の一覧を作り、数量、取得単価、最終販売日、処分見込みを確認しましょう。棚卸数量を少なく見せたり、根拠なく評価額を下げたりすることは適切な決算対策ではありません。
在庫削減で生まれた現金は運転資金にも使えます。節税と同時に、在庫回転と粗利益の改善も検討しましょう。
失敗例3:節税だけを目的に保険へ加入する
保険料の全額が損金とは限らない
法人契約の生命保険等は、保険種類、契約者、被保険者、保険金受取人、保険期間、解約返戻率などにより税務処理が異なります。支払保険料の一部または全部を資産計上する契約もあるため、「払った年に全額経費」とは限りません。
国税庁の定期保険・第三分野保険に関するFAQなどを確認し、加入時と将来の解約・保険金受取時の処理まで試算します。商品説明の「損金割合」だけで判断しないでください。
保障目的と解約時期を先に決める
保険は、経営者の死亡時の借入返済、運転資金、退職金準備など、必要保障額と目的から設計します。資金繰りが厳しくなって予定より早く解約すると、返戻金が払込額を下回る場合があります。将来の返戻率や税率も確定しているとは限りません。
加入前に、年間保険料、資産計上額、損金算入額、解約返戻金の推移、解約時の益金、資金繰りへの影響を一覧化します。既存契約との重複も確認しましょう。
失敗例4:一年分を前払いすれば全額経費と思う
前払費用は原則として資産計上する
家賃、システム利用料、保守料などを決算前に一年分払っても、翌期以降に受けるサービスに対応する部分は前払費用として資産計上するのが原則です。国税庁「短期前払費用として損金算入ができる場合」は、支払日から1年以内に提供を受ける役務について、継続適用などの条件を満たす場合の取扱いを示しています。
単に決算前に振り込めばよいわけではありません。契約内容、支払時期、対象期間、毎期の継続処理、収益との対応などを確認する必要があります。
資金拘束と解約条件も比較する
当期に損金算入できても、将来の費用を前払いするため手元資金は減ります。途中解約できない、返金されない、契約変更しにくいといった条件があれば、節税効果以上に経営の自由度を失う可能性があります。
月払いと年払いの価格差、損金算入時期、支出後の最低現預金を比較してください。重要性の高い費用や収益と対応させる必要がある費用には、短期前払費用の取扱いが適用されない場合もあります。
失敗例5:決算直前に役員報酬や賞与を変える
役員給与には損金算入の要件がある
利益が増えたからと決算直前に役員報酬を増やしても、自由に当期の損金へ算入できるとは限りません。法人が役員へ支給する給与は、定期同額給与、事前確定届出給与、一定の業績連動給与などの要件を満たす必要があります。不相当に高額な部分も損金不算入となります。
国税庁「役員に対する給与」を基に、決議日、支給日、金額、届出期限、変更理由を確認します。株主総会議事録や支給記録も整えましょう。
法人と個人を合算して設計する
役員報酬を増やせば法人所得は減る可能性がありますが、役員個人の所得税・住民税や、会社・個人が負担する社会保険料にも影響します。会社側の税額だけを見て最適とは判断できません。
役員報酬は期首に、利益予測、生活費、社会保険、将来の退職金、銀行融資への影響を踏まえて設計します。期中変更が認められる事情には要件があるため、実行前に税理士へ確認してください。
失敗例6:決算予測をせず期限直前に動く
利益と納税額を月次で予測する
決算日の数日前では、実行できる対策も検討時間も限られます。毎月の試算表を整え、売上、粗利益、人件費、減価償却、税金を見込んだ着地予測を作りましょう。予測は一つに固定せず、標準・上振れ・下振れのシナリオを用意します。
納税は支出ですが、利益が出た結果でもあります。納税資金を別口座へ確保し、残った資金から設備投資、賞与、借入返済などの優先順位を決めると、不要な駆け込み支出を防ぎやすくなります。
税理士への相談は契約前に行う
契約、発注、支払いを終えた後では税務処理を変更できないことがあります。保険、設備、役員賞与、前払い、関係会社との取引などは、見積書や契約案の段階で税理士へ共有してください。
節税商品として紹介された場合も、販売者の説明だけでなく、税務上の根拠、適用要件、将来の出口、途中解約、資金繰りを確認します。「必ず節税になる」「税務調査でも問題ない」といった断定をそのまま受け入れないことが重要です。
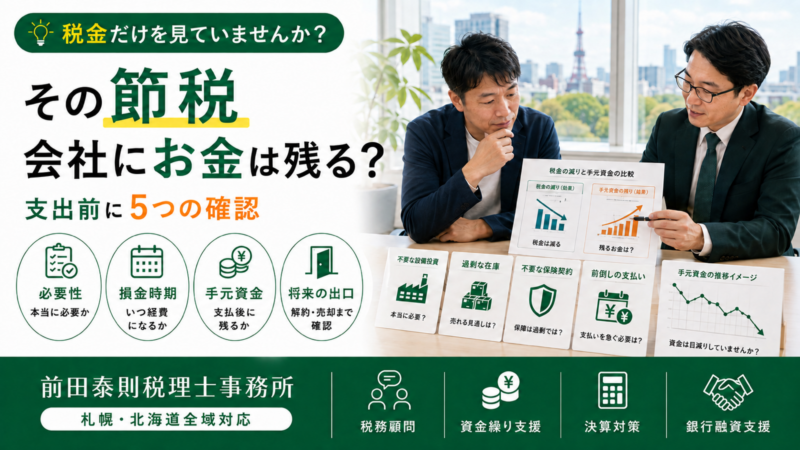
失敗しない決算対策の判断手順
5つの質問で節税案を比較する
| 確認項目 | 判断する内容 |
|---|---|
| 必要性 | 税金がなくても実行する支出か |
| 損金時期 | 当期・翌期以降のいつ損金になるか |
| 現金 | 支出と納税後に必要資金が残るか |
| 将来 | 解約、売却、益金、固定費増加はあるか |
| 要件 | 対象者、期限、手続、証憑を満たすか |
節税額だけで順位を決めず、事業への効果と資金回収まで比較します。期限付きの特例は、2026年度税制改正を含む最新法令・通達・申告様式を実行時点で確認してください。
月次決算と資金繰りを一体で見る
前田泰則税理士事務所では、月次試算表から決算着地と納税額を予測し、資金繰り表で実行後の現預金を確認する支援を行います。銀行融資や事業承継を控えている場合は、財務内容への影響も無視できません。
「税金をいくら減らすか」ではなく、「納税後にいくら残り、次の成長へどう使うか」を経営者と税理士が共有することが、持続的な決算対策につながります。
無料相談のご案内
節税の失敗を防ぐには、支出前に必要性、損金算入時期、資金繰り、将来の出口、適用要件を確認することが重要です。不要な支出で税金だけを減らすのではなく、会社の成長と手元資金を両立させましょう。
前田泰則税理士事務所は札幌・北海道全域対応で、中小企業の税務顧問、決算対策、納税予測、資金繰り、銀行融資を総合的に支援します。
【無料相談受付中】お気軽にお問い合わせください。
※本記事は一般的な情報です。税率、損金算入額、特例の対象・期限、保険・役員給与の取扱いは、契約内容や法人の状況によって異なります。実行前に最新の公的情報をご確認のうえ、個別に税理士へご相談ください。