税務調査で慌てないために|残しておきたい証憑とメモの習慣
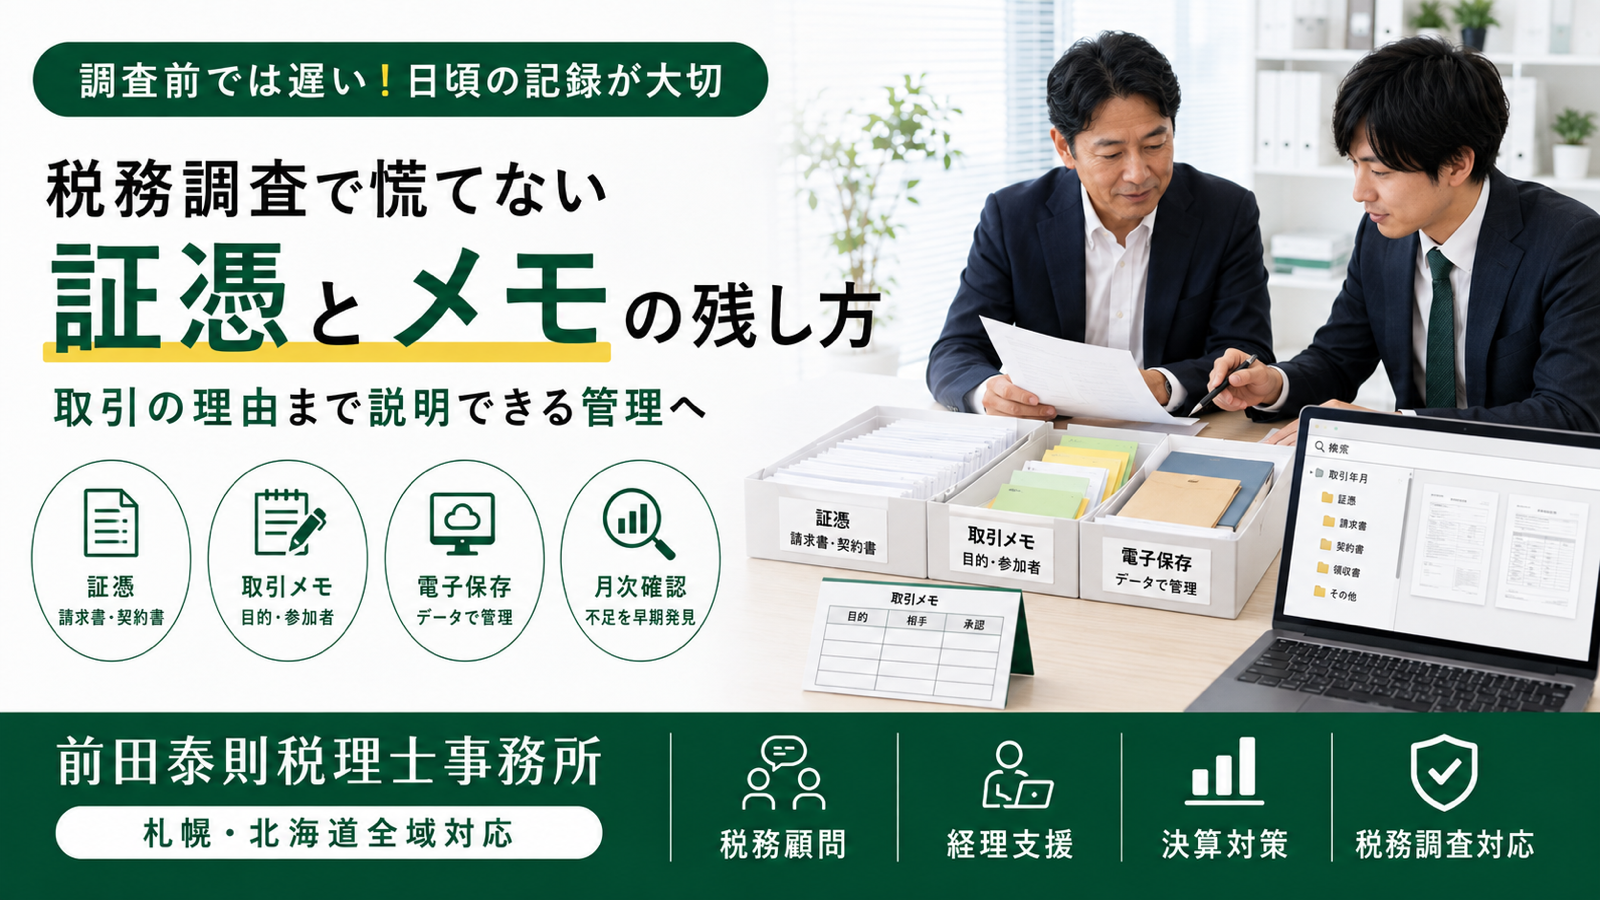
数年前の領収書を見て、「何の支払いだったか思い出せない」「担当者が退職して経緯が分からない」と困った経験はないでしょうか。税務調査では、申告書の数字だけでなく、その数字の基礎となった帳簿や請求書、契約書などの確認を求められることがあります。
大切なのは、調査の連絡を受けてから資料を作り直すことではありません。取引が発生した時点で証憑を保存し、証憑だけでは分からない目的や判断経緯を短いメモで補うことです。本記事では、公的情報を基に、札幌・北海道の中小企業が続けやすい管理方法を解説します。
税務調査の証憑は「数字の根拠」として確認される
帳簿と証憑を対応させる
税務調査は、申告内容を確認するために質問や帳簿書類等の検査を行う手続です。会計ソフトに仕訳が入力されていても、それだけで取引の全体像が分かるとは限りません。請求書、領収書、契約書、注文書、納品書、預金通帳、振込記録などを帳簿と対応させ、金額・日付・取引先・内容を説明できる状態にします。
国税庁の税務調査手続に関するFAQでは、調査で帳簿書類等の提示・提出を求めることがあると案内されています。保存場所が分散している場合は、どの仕訳からどの資料へたどるかを決めておきましょう。
「領収書がある」だけで終わらせない
領収書は支払いの事実を示す重要な資料ですが、支出目的や業務との関係が十分に記載されていないことがあります。特に飲食、贈答、出張、現金精算、個人名義カードでの立替えなどは、時間が経つほど説明が難しくなります。
一枚の証憑だけで判断せず、予約メール、稟議、出張報告、商談記録、参加者一覧など関連資料をひも付けます。証憑の有無だけで経費性が自動的に決まるわけではなく、取引の実態を説明できる資料の組合せが重要です。
法人が保存すべき主な帳簿書類と期間
法人税では原則7年間保存する
国税庁「帳簿書類等の保存期間」によると、法人は帳簿と取引等に関して作成・受領した書類を、事業年度の確定申告書の提出期限の翌日から原則7年間保存します。青色申告書を提出した事業年度で青色繰越欠損金が生じた場合などは10年間となります。
| 区分 | 主な例 | 法人税上の基本的な保存期間 |
|---|---|---|
| 帳簿 | 仕訳帳、総勘定元帳、現金出納帳、固定資産台帳 | 原則7年 |
| 決算関係書類 | 貸借対照表、損益計算書、棚卸表 | 原則7年 |
| 取引関係書類 | 注文書、契約書、請求書、領収書、納品書 | 原則7年 |
保存起算日や例外を誤ると早く廃棄するおそれがあるため、「取引日から7年」と単純化せず、税理士と保存年限表を作るのが安全です。
消費税の保存要件も確認する
消費税の仕入税額控除は、原則として法定事項を記載した帳簿と適格請求書等の保存が要件です。国税庁「仕入税額控除をするための帳簿及び請求書等の保存」では、保存期間や、帳簿のみの保存が認められる限定的な取引も示されています。
会社が簡易課税や2割特例を適用しているか、税込1万円未満の経過措置に該当するかなどで実務が変わります。「少額だから証憑は不要」と一律に判断せず、自社の課税方式と取引内容に合う運用を確認してください。
電子で受け取った証憑は電子データで管理する
紙に印刷するだけでは原則対応にならない
メール添付のPDF請求書、ECサイトからダウンロードした領収書、クラウド上の契約書などは電子取引データです。2024年1月以降、申告所得税・法人税に関する帳簿書類の保存義務がある事業者は、電子取引データを原則としてデータのまま保存する必要があります。
国税庁「電子取引関係」の案内を確認し、真実性や可視性の確保、検索への対応など、自社に適用される要件を整えます。例外・猶予措置には条件があるため、印刷保存だけで済むと自己判断しないことが大切です。
入口を一本化して検索できる状態にする
担当者ごとのメール、チャット、個人端末、複数のクラウドへ証憑が散らばると、保存漏れが起きやすくなります。受領したら共通フォルダや証憑システムへ集め、会計処理が終わったかを確認できる流れを作りましょう。
ファイル名に「取引日・取引先・金額」を含める、月別・取引先別に索引を付けるなど、検索できる設計にします。訂正削除を防止するシステムや事務処理規程を使う場合は、導入した仕組みを実際の社内手順へ落とし込む必要があります。
証憑と一緒に残したいメモの基本項目
目的・相手・判断理由を取引時に記録する
税法がすべての経費について同じ形式のメモを義務付けているわけではありません。しかし、証憑だけでは業務との関係が分からない場合、当時の記録は説明を助けます。会計ソフトの摘要、経費精算フォーム、証憑画像のコメント欄など、後から検索できる場所へ記録します。
| 残す項目 | 記載例 |
|---|---|
| 目的 | 新商品Aの価格交渉、採用候補者との面談 |
| 相手・参加者 | 取引先名、部署、社内参加者 |
| 対象案件 | 案件名、契約番号、出張先 |
| 判断経緯 | 緊急購入の理由、通常と異なる承認の理由 |
| 承認情報 | 申請者、承認者、承認日 |
長文の報告書を毎回作る必要はありません。「第三者が数年後に見ても取引を説明できるか」を基準に、必要な項目を短く残します。
後から作った説明と当時の記録を混同しない
税務調査の直前に記憶だけを頼りに大量のメモを作ると、事実関係を誤る可能性があります。メモには作成日を残し、取引時の記録と後日の補足を区別します。分からない点を推測で埋めず、関係者やメール、契約資料、入出金記録を確認してください。
記録の目的は「経費に見せること」ではなく、実際の取引を正確に再現することです。取引時の稟議や面談記録と整合しない説明は、かえって確認事項を増やします。
確認されやすい取引は関連資料をセットにする
飲食・贈答・出張・立替経費
飲食費では日時、店舗、参加者、人数、目的、案件との関係を残します。贈答品は送付先と目的、出張費は訪問先・日程・業務内容、立替経費は立替者と精算日を証憑へひも付けましょう。法人カードの利用明細だけでは購入内容が分からないため、領収書や利用明細書も保存します。
勘定科目の名称だけで税務上の扱いが決まるわけではありません。交際費、会議費、福利厚生費などは、相手、目的、対象者の範囲、金額、実態を確認して区分します。判断に迷う取引は月次処理の段階で税理士へ相談してください。
売上・外注・資産購入・関連者取引
売上では契約書、見積書、納品・検収記録、請求書、入金記録を一連で保存します。外注費は成果物、作業報告、発注内容を残し、給与との区分を説明できるようにします。高額な備品や設備は、取得日、使用開始日、設置場所、写真、固定資産台帳までつなげます。
役員や親族、関係会社との取引は、契約条件、価格の根拠、承認過程を特に明確にします。通常の取引先と異なる条件がある場合は、その理由を取引時に記録しておくことが重要です。
月次業務に証憑チェックを組み込む
月末までに不足資料を回収する
証憑管理を決算直前の作業にすると、紛失や記憶違いが増えます。毎月の締め日を決め、未提出証憑、仮払金、立替金、内容不明の入出金を一覧にして担当者へ確認します。月次試算表が完成した後も、前年同月や予算との差が大きい科目を確認しましょう。
前田泰則税理士事務所の税務顧問では、証憑の不足確認と月次決算をつなげることで、決算対策や資金繰りの判断を早める支援が可能です。経理担当者だけに任せず、経営者と承認者もルールを共有します。
保存ルールを1枚にまとめる
「何を・誰が・いつまでに・どこへ保存するか」を一覧にします。紙の原本、電子取引、スキャンした書類を区分し、ファイル名、フォルダ、承認、廃棄時期、バックアップ、退職時の引継ぎまで定めます。
| タイミング | 実施事項 | 担当例 |
|---|---|---|
| 受領時 | 証憑保存、メモ入力 | 購入・取引担当者 |
| 週次 | 未処理・重複の確認 | 経理担当者 |
| 月次 | 帳簿との照合、不足回収 | 経理責任者・税理士 |
| 年次 | 保存年限、権限、バックアップ確認 | 管理責任者 |
税務調査の連絡を受けたときの対応
対象期間と準備資料を税理士と確認する
調査の連絡を受けたら、対象税目、対象期間、日時、場所などを確認し、税務代理を依頼している税理士と共有します。資料をむやみに作り替えたり、原本を破棄したりせず、通常の帳簿と保存資料を基に準備してください。
国税庁は、デジタル化の状況を踏まえて帳簿書類等の電子データの提供を依頼する場合があると案内しています。閲覧権限や個人情報にも配慮しながら、求められた資料を取り出せる状態にします。
日頃の記録が調査対応の時間を短くする
整った証憑とメモがあれば、担当者が退職していても取引経緯を追いやすくなります。これは税務調査だけでなく、月次決算、銀行融資の資料準備、不正や二重払いの防止、事業承継時の引継ぎにも役立ちます。
まずは金額が大きい取引、現金取引、飲食・贈答、役員や関係会社との取引から点検し、翌月以降の運用へ反映しましょう。完璧な整理を一度で目指すより、毎月続く仕組みにすることが大切です。
無料相談のご案内
税務調査で慌てないためには、領収書を箱へ保管するだけでなく、帳簿と証憑を対応させ、電子データと取引背景のメモを継続的に残すことが重要です。
前田泰則税理士事務所は札幌・北海道全域対応で、中小企業の証憑管理、月次決算、税務顧問、決算対策、資金繰りを支援します。
【無料相談受付中】お気軽にお問い合わせください。
※本記事は一般的な情報です。必要な保存資料・期間、消費税の控除要件、電子取引データの保存方法は、事業者の状況や取引により異なります。最新の公的情報をご確認のうえ、個別に税理士へご相談ください。