個人事業から法人へ資産を移す注意点|車両・備品・在庫・借入を解説
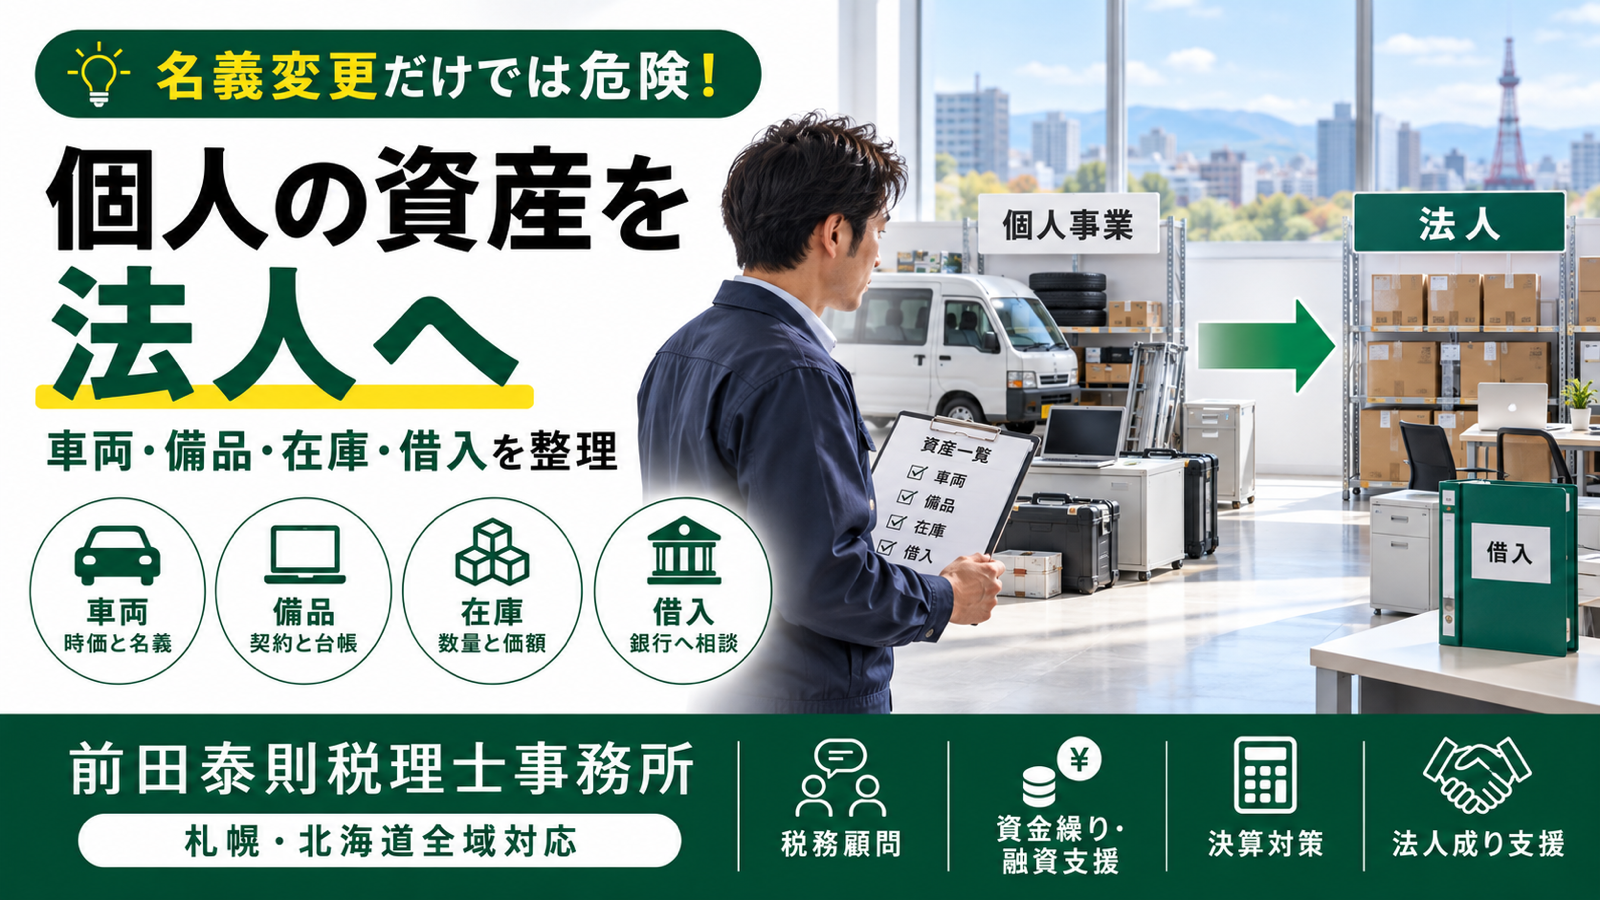
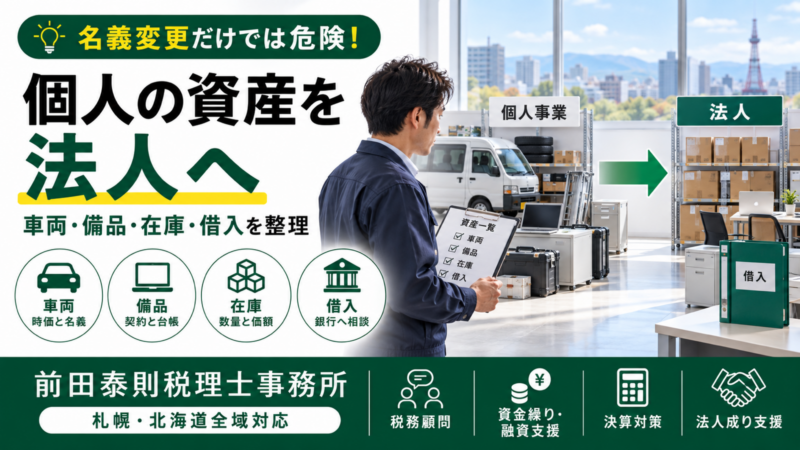
個人事業を法人化しても、個人名義の車両や備品、販売用の在庫、銀行からの借入が自動的に法人へ移るわけではありません。法人は個人事業主とは別の主体であるため、法人へ資産移管するなら、何を・いつ・どの方法で・いくらで移したかを説明できる資料が必要です。
ここが曖昧なままだと、個人側の所得税や消費税、法人側の取得価額や減価償却、車検証・保険・借入契約の名義が食い違います。本記事では、車両・備品・在庫・借入を中心に、法人成りの実務を順序立てて解説します。
法人へ資産移管する前に「移し方」を決める
売却・現物出資・賃貸は税務と手続きが異なる
代表的な方法は、個人から法人への売却、設立時などの現物出資、個人に所有権を残して法人へ貸す方法です。国税庁は、通常の売買だけでなく、法人への現物出資も資産の譲渡に含まれると案内しています。賃貸なら所有権は移りませんが、法人が個人へ賃料を支払い、個人側で収入を計上する関係が生じます。
実務では、対象資産を一覧化し、資産ごとに方法を決めます。車両は売却、事務所の一部は賃貸、少額備品は売却しないといった組み合わせも考えられます。まず契約関係を決め、その後に会計処理を合わせることが重要です。
移管価額は帳簿価額だけで決めない
時価の根拠と引渡日を一緒に残す
帳簿価額は、取得価額から減価償却費を差し引いた会計上の残高であり、現在の市場価値と同じとは限りません。中古車なら買取査定、備品なら中古市場の相場や状態、在庫なら品目別の数量・原価・販売可能性を確認し、合理的な価額を決めます。
法人に著しく安く渡したり無償で移したりすると、資産の種類や条件によって時価で譲渡したものとして扱われる場合があります。資産譲渡契約書、資産一覧、見積書、査定書、写真、引渡日を残し、個人と法人の双方で同じ金額・同じ日付を使いましょう。
| 対象 | 主な確認事項 | 残したい資料 |
|---|---|---|
| 車両 | 時価、引渡日、移転登録、保険 | 査定書、売買契約書、車検証 |
| 備品 | 品名、数量、状態、取得価額 | 資産台帳、写真、中古相場 |
| 在庫 | 品目、数量、単価、滞留状況 | 棚卸表、納品書、引渡明細 |
| 借入 | 債務者、担保、保証、返済口座 | 金銭消費貸借契約、返済予定表 |
車両は税金と名義変更を分けて確認する
売却益・消費税・移転登録を同じ日程で整理
事業用車両を個人から法人へ売る場合、個人側では原則として棚卸資産の売上ではなく、譲渡所得の検討対象になります。取得費は購入額そのままではなく、減価償却相当額を差し引いて計算するため、売却額と帳簿上の残高だけを見て判断しないようにします。個人が消費税の課税事業者であれば、事業用車両の売却は消費税の課税対象となるのが一般的です。
税務処理とは別に、国土交通省は自動車の所有者が変わった場合には移転登録を行うよう案内しています。車検証、任意保険、自動車税、駐車場、ETCカード、ローンや所有権留保の有無まで確認し、法人の使用開始日と実態をそろえましょう。
備品は資産台帳を作って引き継ぐ
パソコンや機械は取得価額と耐用年数を確認
パソコン、複合機、工具、機械、什器などは、名称だけでまとめず、一点ごとに取得日、取得価額、個人側の帳簿価額、移管価額、設置場所を整理します。リース品や割賦購入品は所有者が個人事業主ではない場合もあるため、契約書を確認せず法人名義へ移したつもりにしないことが大切です。
法人が中古の減価償却資産を取得して事業に使う場合、国税庁は使用可能期間の見積りや一定の簡便法による耐用年数を案内しています。ただし、簡便法は取得後の事業年度で選ぶ必要があり、大規模な改修費があると使えない場合もあります。法人側の固定資産台帳へ登録する段階で検討しましょう。
在庫は法人成りの日に実地棚卸をする
数量と価額を合わせて「売った事実」を記録
商品、製品、仕掛品、原材料などの棚卸資産を法人へ移す取引は、個人側では事業所得となります。国税庁のインボイスQ&Aでは、個人事業者に棚卸資産が残っている間は、一般に事業を廃止したとは認められない点にも注意を促しています。
法人成りの直前または引渡日に実地棚卸を行い、品番・数量・単価・金額を一覧にします。不良品、陳腐化品、返品予定品を一律に通常品と同じ単価にせず、評価の根拠を残してください。法人側は仕入れとして受け入れ、販売後の売上原価につながるため、個人の最終申告と法人の期首在庫が一致していることが重要です。
借入は資産と一緒に自動移転しない
金融機関へ早めに相談し、返済の形を決める
車両や設備を法人へ移しても、個人名義の借入まで当然に法人へ移るわけではありません。債務者を法人へ変更する、新たに法人融資を受けて個人借入を返済する、個人借入を残して法人との資金関係を整理するなど、金融機関の審査・承諾と契約に沿って決める必要があります。
自己判断で法人預金から個人名義の返済を続けると、法人から役員への貸付けや立替えなど、意図しない処理につながるおそれがあります。借入残高、担保、個人保証、資金使途、返済口座を一覧化し、法人設立前から銀行融資の担当者と相談しましょう。
消費税とインボイスは個人・法人を別々に判定する
個人側の最後の取引まで申告対象を確認
事業用の車両・機械・備品・在庫を対価を得て法人へ移すと、原則として消費税上の資産の譲渡に当たります。ただし、実際の納税関係は個人が課税事業者か、移管対象が課税・非課税のどちらか、取引日がいつかで変わります。個人と新法人のインボイス登録も別々に確認が必要です。
また、課税事業者である個人が廃業時に事業用車両などを個人利用へ切り替えると、時価で譲渡したものとみなされる場合があります。「法人へ売る資産」「個人に残す資産」「処分する資産」を分け、最後の消費税申告まで見通した計画を立ててください。
法人化前後の実務は日付順に進める
資産一覧から法人の開始貸借対照表までつなげる
混乱を避けるには、①個人事業の資産・負債一覧を作る、②法人へ移すものを選ぶ、③売却・現物出資・賃貸を決める、④時価資料と契約書を準備する、⑤設立後に引渡し・名義変更を行う、⑥個人の最終帳簿と法人の開始帳簿を照合する、という順序が有効です。
法人設立前の取引は原則として個人に帰属するため、設立日と引渡日を曖昧にしないこともポイントです。売掛金、買掛金、敷金、リース、許認可、契約中のサービスも資産一覧と合わせて確認すると、請求・支払の名義違いを減らせます。
札幌で法人成りを検討するなら早めに税理士へ
法人へ資産移管する作業は、単なる名義変更ではありません。所得税、消費税、法人税、減価償却、銀行融資、保険や登録手続きを同じスケジュールで整える必要があります。特に、資産の時価と借入の扱いを後から直すのは負担が大きいため、法人設立日を決める前の確認が有効です。
前田泰則税理士事務所は、札幌・北海道全域対応で、法人成りのシミュレーション、税務顧問、資金繰り、銀行融資、決算対策を総合的に支援します。将来の事業承継も見据え、個人と法人の資産・負債を無理なく整理したい方はご相談ください。
参考となる公的サイト
- 国税庁「資産の譲渡の具体例」
- 国税庁「譲渡所得の対象となる資産と課税方法」
- 国税庁「譲渡所得の計算のしかた(総合課税)」
- 国税庁「個人事業者が事業を廃止した場合」
- 国税庁「中古資産の耐用年数」
- 国土交通省「移転登録」
法人成り前の無料相談をご利用ください
車両・備品・在庫・借入の扱いは、資産の状態、契約、個人の課税状況によって判断が変わります。設立後に帳簿や名義を修正する前に、法人へ移すものと個人に残すものを整理しましょう。
【無料相談受付中】お気軽にお問い合わせください。
※本記事は一般的な情報を提供するものであり、個別の税務判断や融資実行を保証するものではありません。制度・取扱いは変更される場合があります。最終判断は公的機関の最新情報をご確認のうえ、個別相談で承ります。