採択後に困らない補助金実行管理|見積・発注・報告の基本を税理士が解説
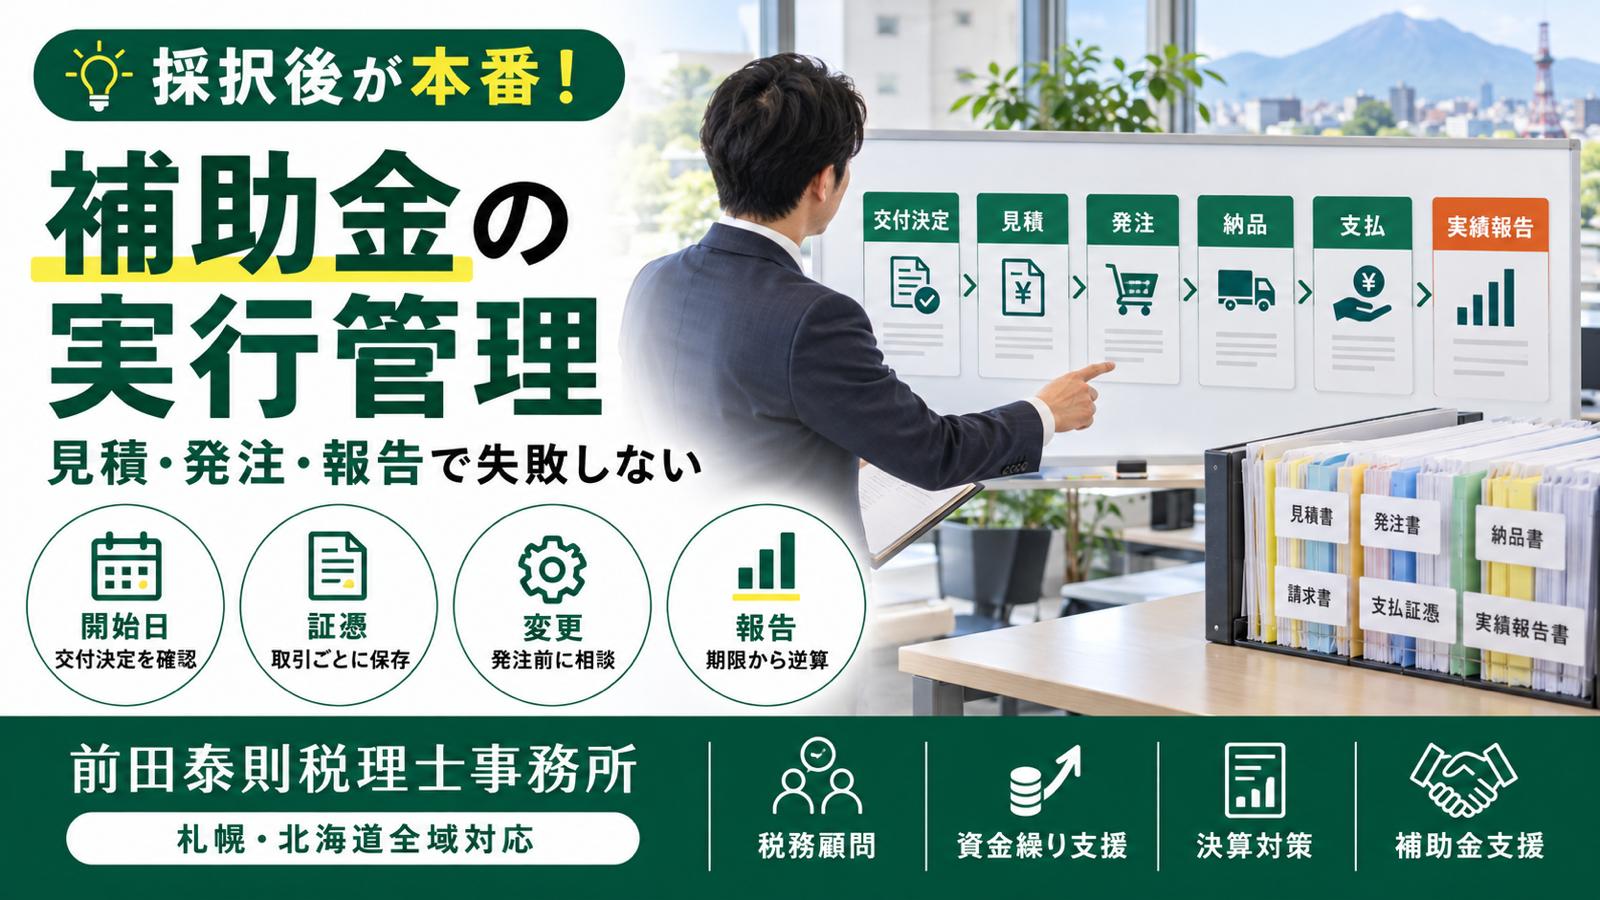
補助金の採択通知が届くと、「これで設備を発注できる」「申請した金額がそのまま入金される」と安心しがちです。しかし、採択は補助金の入金確定ではありません。多くの制度では、交付申請と交付決定を経てから事業を開始し、定められた期間内に発注・納品・支払いを完了させ、証拠書類を添えて実績報告を行います。
書類の日付が前後している、申請内容と異なる商品を購入した、変更を事後報告した、支払証明を残していないといった不備は、経費が補助対象外になる原因となります。本記事では、札幌・北海道の中小企業が採択後に慌てないために、補助金実行管理を「見積・発注・実施・支払・報告」の流れで整える方法を解説します。
採択と交付決定の違いを最初に確認する
採択通知だけで発注しない
採択は、申請した事業計画が審査で選ばれた段階です。中小企業庁のミラサポplusでは、採択後に交付申請を行い、交付決定を受けて初めて事業を開始できると案内しています。交付決定前の発注だけでなく、契約の締結も対象外となり得るため、取引先へ内示を出す際も注意が必要です。ミラサポplus「補助の審査・交付・報告」
交付決定通知書の条件を管理表へ転記する
交付決定通知書を受け取ったら、交付決定日、補助対象経費、補助事業期間、完了期限、実績報告期限を一枚の管理表へ転記します。申請額と交付決定額が同じとは限らないため、費目ごとの認定額も確認してください。制度によって例外や事前着手の取扱いが異なるので、一般論だけで判断せず、採択された公募回の公募要領・交付規程・手引きを優先します。
見積書は金額だけでなく内容を照合する
申請内容と品名・仕様・数量を一致させる
見積書では、発行日、宛名、発行者、品名、型番、数量、単価、税抜・税込金額、見積有効期限を確認します。「システム一式」「設備一式」のように内容が分からない記載では、申請した事業との対応関係を説明できないことがあります。交付申請時の経費明細と見積書を横に並べ、どの経費に対応するか管理番号を付けると、実績報告時の整理が容易になります。
相見積や選定理由の要否を確認する
一定額以上の発注や中古品の購入などでは、複数者の見積書や選定理由書を求める制度があります。要件は補助金ごとに異なるため、「いつもの取引先だから」という理由だけで進めず、手引きで相見積の条件を確認してください。小規模事業者持続化補助金の公式案内でも、申請経費の見積書等(相見積を含む)を取得し、事務局の確認を受ける流れが示されています。小規模事業者持続化補助金「採択後のお手続き」
発注から支払いまでの証憑を一本につなげる
書類は取引ごとに時系列で保存する
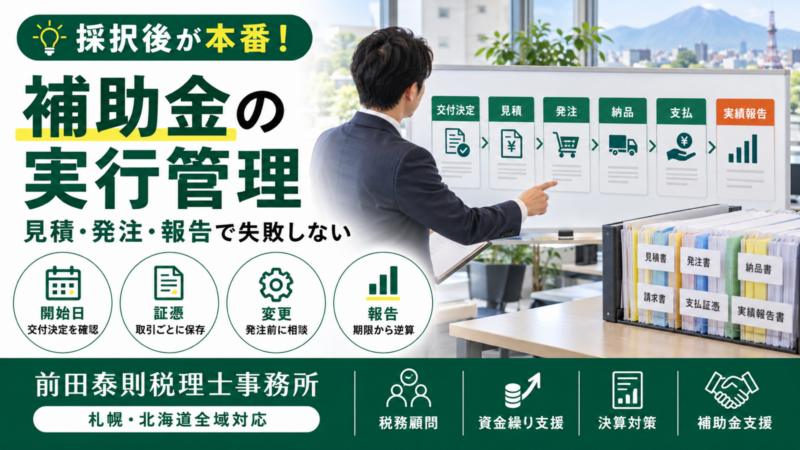
補助金実行管理では、通常、見積書、発注書・契約書、納品書、検収記録、請求書、支払証明、成果物を一連で確認できる状態にします。中小企業庁の補助金ガイドも、見積書・発注書・納品書・請求書・銀行の振込受領書などを証拠書類として例示しています。ミラサポplus「補助金とは」
日付・宛名・金額の不一致をその月に解消する
実績報告の直前に書類を集めると、発注日が不明、請求先が代表者個人、振込額と請求額が違うといった問題が見つかりやすくなります。取引の都度、日付の順序、法人名、品名、金額、支払先を確認し、不一致があれば理由と補足資料を残しましょう。店頭購入やインターネット購入など、通常の書類が発行されない取引は、注文履歴や確認メールなど何を代替資料にできるかを事前に事務局へ確認します。
計画変更は発注前に事務局へ相談する
機種・業者・金額・実施場所の変更を自己判断しない
採択後に、希望機種が欠品した、価格が上がった、施工業者を変更したいということは珍しくありません。ただし、変更の程度によっては事前の変更承認が必要です。ものづくり補助金の公式サイトでも、事業内容・実施方法、一定の取得財産、経費配分、実施場所などの変更は事前報告や承認が必要になると案内しています。ものづくり補助金「補助事業の手引き」
相談記録と承認結果を保存する
電話で「大丈夫だと思います」と聞いただけでは、後から確認できないことがあります。変更理由、変更前後の内容、金額、事業目的への影響を整理し、指定様式や申請システムで相談します。事務局からの回答、承認通知、差戻し内容も案件フォルダへ保存してください。承認前に発注すると認められない可能性があるため、納期が迫っていても順序を優先することが重要です。
納品・検収・成果物を写真で残す
納品された事実と事業で使用した事実を分けて記録する
納品書があるだけでは、申請どおりに導入・使用されたことを説明できない場合があります。設備なら本体、型番、設置場所、稼働状況を撮影し、工事なら施工前・施工中・施工後、ウェブサイトなら公開画面とURL、広告なら制作物と配布・掲載状況を保存します。持続化補助金のFAQでも、設備の写真や工事前後の比較、ウェブページの画面写しなどが例示されています。小規模事業者持続化補助金「実績報告時によくあるご質問」
検収日と事業完了日を明確にする
納品物が仕様を満たしているかを確認した日を検収記録に残します。委託・外注では、作業完了報告書や成果物の受領記録も用意しましょう。支払いだけ済んでいても、補助事業期間内に納品・検収・稼働が終わっていなければ対象外になる制度があります。納期遅延が判明した時点で、完了期限に間に合うかを再計算し、事務局へ早めに相談します。
支払方法と資金繰りを同時に管理する
補助金は原則後払いである
補助金は、事業者が先に経費を支払い、実績報告と検査を経て金額が確定した後に交付されるのが原則です。そのため、補助予定額ではなく総事業費を一時的に立て替える資金が必要です。自己資金だけで不足する場合は、銀行融資やつなぎ資金を早めに検討し、通常の給与・仕入・納税に必要な現預金を使い切らないようにします。
支払完了を客観的に証明できる方法を選ぶ
振込明細、通帳、インターネットバンキングの完了画面など、支払元・支払先・日付・金額が確認できる資料を保存します。クレジットカード払いは、利用日だけでなく口座引落しまでを支払完了とする制度があります。現金、相殺、手形、ポイント利用、代表者個人による立替などの扱いは制度ごとに異なるため、支払前に手引きを確認してください。
実績報告は事業開始時から準備する
報告期限から逆算して週次で書類を点検する
実績報告では、事業内容と経費の両方を説明します。持続化補助金では、補助事業完了から30日を経過した日または最終提出期限のいずれか早い日までとされていますが、期限は制度・公募回で異なります。小規模事業者持続化補助金「実績報告」 完了後に初めて準備するのではなく、毎週または毎月、証憑と成果物を経費別に整理しましょう。
経費台帳と証憑番号を対応させる
経費台帳には、管理番号、経費区分、取引先、内容、見積額、発注日、納品日、検収日、請求日、支払日、支払額、証憑の保存場所を記録します。各書類の右上などに同じ管理番号を付けると、差戻しへの対応が速くなります。申請計画に対して何を実施し、どの成果が得られたかもメモしておけば、実績報告書の文章作成に役立ちます。
補助金実行管理表で確認したい項目
| 管理段階 | 確認項目 | 主な保存資料 |
|---|---|---|
| 交付決定 | 開始可能日、対象経費、完了・報告期限 | 交付決定通知書、交付申請書 |
| 見積 | 仕様、数量、金額、相見積要件 | 見積書、相見積書、選定理由書 |
| 発注 | 交付決定後か、申請内容と一致するか | 発注書、契約書、注文メール |
| 納品・検収 | 期間内に完了し、仕様を満たすか | 納品書、検収書、完了報告書、写真 |
| 請求・支払 | 宛名・金額・支払先が一致するか | 請求書、振込明細、通帳等 |
| 変更 | 事前相談・承認が必要か | 変更申請、事務局回答、承認通知 |
| 実績報告 | 期限内か、証憑と成果がそろうか | 実績報告書、経費台帳、成果物 |
担当者だけに任せず、経営者・経理担当・現場責任者が同じ管理表を共有します。発注前、支払前、月末、実績報告前の4つのタイミングで確認すると、問題を早期に発見しやすくなります。
採択後こそ税理士と資金・経理を整える
補助金実行管理の目的は、書類をそろえることだけではありません。支払時期と補助金入金までの資金繰り、設備取得時の固定資産計上、消費税の取扱い、決算への影響まで一体で管理する必要があります。また、補助金で取得した財産には、処分や目的外使用に制限が生じる場合があり、交付後も事業化状況報告などが続く制度があります。
前田泰則税理士事務所は、札幌・北海道全域対応で、中小企業の補助事業に関する資金繰り、銀行融資、税務顧問、経理処理、決算対策を支援します。採択後は、対象制度の最新版の手引きを確認し、交付決定から実績報告までを逆算して進めましょう。
【無料相談受付中】お気軽にお問い合わせください。
※本記事は公表情報を基にした一般的な解説です。必要書類、対象期間、支払方法、変更承認、報告期限は補助金・公募回ごとに異なります。最終判断は採択された制度の公募要領、交付規程、補助事業の手引きおよび事務局の案内をご確認のうえ、個別相談で承ります。