借入後にやるべきこととは?金融機関との信頼を強くする報告のコツ
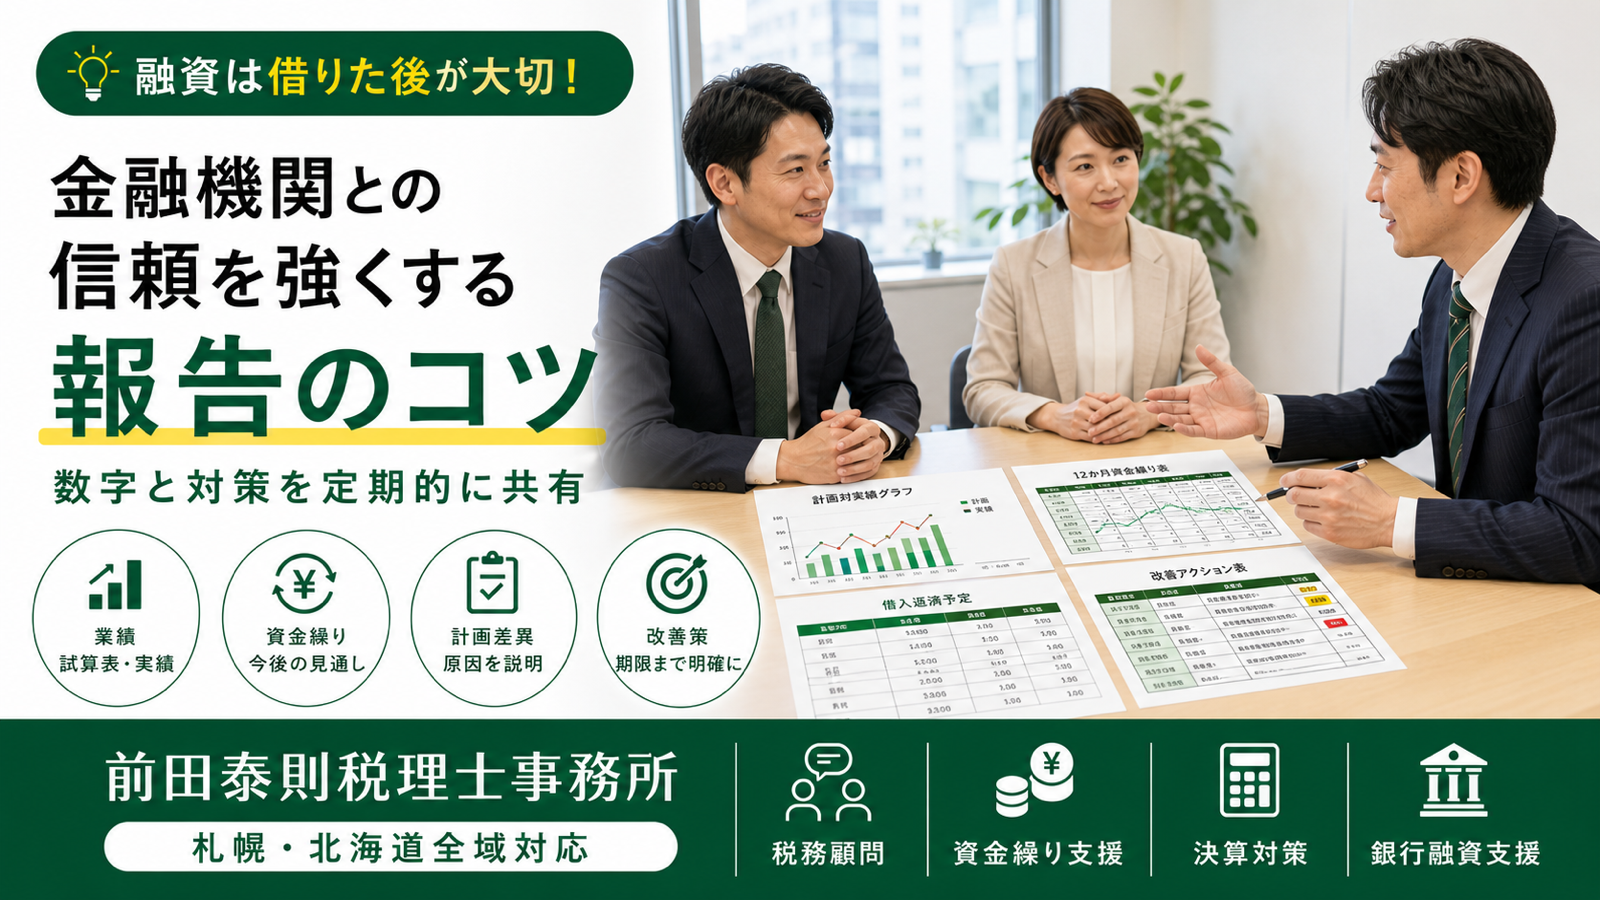
銀行融資が実行されると、ひと安心して金融機関との連絡が返済だけになりがちです。しかし、次の設備投資や運転資金が必要になってから慌てて相談しても、担当者が会社の近況を十分に把握していなければ、説明と資料準備に時間がかかります。
借入後の報告は、良い数字だけを見せるためのものではありません。計画と実績の差、その原因、これからの対応を一貫して伝えることが、金融機関との共通理解につながります。本記事では、公的情報を踏まえ、札幌・北海道の中小企業が続けやすい報告方法を解説します。
借入後の報告が重要な理由
金融機関との情報の差を小さくする
経営者は日々の受注、原価、人員、入金予定を把握していますが、金融機関が得られる情報は限られます。決算書を年1回渡すだけでは、足元の変化や今後の方針を理解してもらうまでに時間がかかります。
中小企業庁は、貸手が借手の質や借入後の行動を正確に把握しにくい「情報の非対称性」が資金調達上の課題になると説明しています。2024年版中小企業白書でも、企業と金融機関等が対話しながら財務・非財務情報を整理するローカルベンチマークが紹介されています。
困ったときに相談しやすい土台をつくる
金融庁の中小・地域金融機関向け監督指針では、金融機関に対し、顧客企業との日常的・継続的な接触を深め、経営課題を把握することを示しています。金融機関と事業者の双方が日頃から情報を共有することが、早めの支援につながります。
ただし、定期報告をすれば次回融資が必ず受けられるわけではありません。融資判断は業績、財務内容、資金使途、返済可能性、金融機関の審査方針などを踏まえて個別に行われます。
最初に借入条件と資金使途を確認する
契約書と返済予定を一覧にする
融資実行後は、金銭消費貸借契約書、返済予定表、保証関係書類を確認します。借入先、当初金額、残高、金利、返済日、最終返済日、担保・保証、提出を求められる資料などを借入一覧表へまとめましょう。複数の金融機関から借りている場合は、全体の年間返済額も把握します。
日本政策金融公庫「公庫資金のしおり」でも、借入金額、資金使途、返済条件などの契約内容を確認するよう案内しています。報告時期や資料の指定が契約・制度ごとにある場合は、それを優先してください。
借入金を約束した目的に使う
設備資金や運転資金など、借入には資金使途があります。設備購入のために借りた資金を別の用途へ流用せず、見積書、契約書、請求書、振込記録、納品・設置資料を一連で保存します。
日本政策金融公庫の融資手続の流れでは、中小企業事業の設備資金について、対象物件の取得が適正に行われたか、金額・時期等の報告、固定資産台帳への計上確認、現地確認等を行うとしています。必要な報告は借入先へ確認しましょう。
金融機関へ報告する基本資料
試算表と資金繰り表をセットにする
試算表では売上高、粗利益、営業利益、経常利益、現預金、売掛金、在庫、借入金などを確認します。数字を並べるだけでなく、前年同期や予算との差を示すと変化が伝わりやすくなります。部門別・店舗別の採算が重要な会社では、集計表も用意します。
資金繰り表には、売上入金、仕入、給与、税金、設備投資、借入返済を反映します。利益が出ていても回収と支払いの時期によって資金不足は起こるため、少なくとも今後数か月の見通しを更新し、必要に応じて12か月程度の見通しを共有します。
計画との差異と非財務情報を補う
融資申込時に事業計画を提出した場合は、計画値と実績値を比較します。差異があれば「売上が未達でした」で終わらせず、顧客数、単価、数量、原価、人件費などへ分解し、原因と改善策を説明します。
新規受注、失注、主要取引先の変化、採用・退職、設備稼働、競合、原材料価格、許認可など、決算書にまだ表れない情報も重要です。金融庁の「業種別支援の着眼点」は、金融機関が業種ごとの事業性を理解し、経営改善支援へ生かすための資料として公表されています。
| 報告項目 | 主な資料 | 伝えるポイント |
|---|---|---|
| 業績 | 月次試算表、前年・予算比較 | 増減の原因と一時要因 |
| 資金 | 資金繰り表、借入一覧 | 最低残高と不足時期 |
| 計画 | 計画実績対比表 | 未達理由と修正方針 |
| 事業 | 受注、顧客、人員、設備情報 | 今後の売上・費用への影響 |
| 対策 | アクションプラン | 担当者、期限、確認指標 |
報告頻度とタイミングを決める
まず四半期ごとを基本例にする
すべての企業に共通する法定の報告頻度はありません。借入契約、業績、借入額、金融機関との取引状況に応じて担当者と決めます。特段の指定がなければ、実務上は四半期ごとの面談を基本例とし、月次試算表の完成速度や会社の負担に合わせて調整すると続けやすくなります。
報告日を先に年間予定へ入れ、面談の数日前までに資料を共有します。決算確定時、設備導入完了時、年度計画策定時などは、定例外でも説明の機会を設けましょう。
悪化の兆候は定例日を待たずに伝える
主要顧客の喪失、大幅な赤字、回収遅延、工事の遅れ、税金・社会保険や返済資金への不安が判明した場合は、次回の定例報告を待たずに相談します。期限直前になるほど選択肢が狭くなる可能性があります。
早期の相談では、現在の残高、いつ不足するか、不足額、原因、自社で実施した対策、今後の計画を整理します。希望する条件だけを伝えるのではなく、現状を数字で説明し、金融機関や税理士と選択肢を検討しましょう。
信頼を強くする説明の順番
結論・原因・対策・見通しで話す
報告は「今期は厳しいです」のような抽象表現を避け、順番を統一します。最初に結論と重要な数値を示し、次に原因、一時的か構造的か、実施する対策、今後の見通しを説明します。対策には責任者と期限を付け、次回報告で進捗を確認します。
予測は断定せず、前提条件を明示します。売上計画なら顧客数×単価、製造業なら数量×単価、建設業なら受注残と工期など、事業に合う根拠を添えます。都合のよい数字だけを抜き出さず、下振れ要因も共有することが大切です。
悪い情報ほど事実と対応をセットにする
未達やトラブルを隠して後から判明すると、担当者は計画全体を再確認する必要があります。一方、悪い情報だけを投げても判断材料が足りません。「何が起きたか」「影響はいくらか」「いつまで続くか」「何をするか」をセットにします。
原因がまだ確定していない場合は、分かっている事実と未確認事項を分け、次の報告予定日を示します。説明内容が試算表、資金繰り表、現場情報と整合していることも確認してください。
借入後に避けたい報告の仕方
決算書だけを年1回渡して終える
決算書は重要ですが、過去一年の結果です。直近の試算表、資金繰り、受注・人員などを補わなければ、足元の状況や今後の変化が伝わりません。決算説明では、前期の総括と新年度計画を一緒に示しましょう。
資料の数字が会計帳簿と一致しない、報告のたびに説明が変わる、提出期限を守らないといった状態も避けます。修正があれば理由と修正日を明らかにし、同じ版を社内・税理士・金融機関で共有します。
資金需要が出てから初めて連絡する
急な資金相談が必要になることはありますが、普段の情報共有がなければ、事業内容や変化の説明から始める必要があります。設備投資、新規出店、大型受注、納税、賞与など将来の資金需要を早めに資金繰り表へ反映します。
また、担当者の異動に備えて、面談資料と説明記録を社内でも保存します。金融機関との関係を特定の担当者だけに依存させず、経営者・経理責任者・税理士が同じ数字を把握する体制を整えましょう。
税理士と作る定期報告の仕組み
月次決算から報告資料へつなげる
月次決算が遅いと、金融機関への報告も古い数字になります。証憑回収、会計入力、残高確認、試算表完成の日程を決め、月次会議で予算差異と資金繰りを確認します。その内容を1~2ページに要約すれば、報告資料を毎回一から作る負担を減らせます。
税理士は、会計処理の確認だけでなく、数字の増減理由、納税予定、決算対策、借入返済を一緒に整理できます。経営者自身が説明できるよう、面談前に要点を共有することも重要です。
報告を経営改善の定例会にする
借入後の報告は金融機関のためだけではありません。毎回「計画・実績・差異・対策」を整理することで、自社の経営管理も改善します。金融機関から業界情報、取引先紹介、公的支援、経営改善の助言を得られる場合もあります。
金融庁の監督指針でも、金融機関が顧客企業と協働して解決策を実行し、その後も進捗を継続的にモニタリングする考え方が示されています。報告を審査対応だけでなく、経営課題を早く共有する対話の機会として活用しましょう。
借入後の報告チェックリスト
5項目を確認して面談へ備える
- 契約条件、返済予定、資金使途を確認した
- 試算表、資金繰り表、借入一覧を最新にした
- 計画と実績の差を原因まで説明できる
- 改善策に担当者・期限・確認指標を付けた
- 資金不足や業績悪化の兆候を早めに共有した
前田泰則税理士事務所では、金融機関との面談に必要な月次試算表、資金繰り表、事業計画の作成と説明準備を支援します。
無料相談のご案内
融資は実行されて終わりではありません。資金使途を守り、返済予定を管理し、業績・資金繰り・計画との差異を継続して伝えることが、金融機関との共通理解を深めます。
前田泰則税理士事務所は札幌・北海道全域対応で、中小企業の税務顧問、銀行融資、資金繰り、月次決算、決算対策を総合的に支援します。
【無料相談受付中】お気軽にお問い合わせください。
※本記事は一般的な情報です。提出資料、報告頻度、資金使途、返済条件、融資審査は契約内容・制度・金融機関・企業の状況により異なります。借入先と契約書の内容をご確認のうえ、個別にご相談ください。