補助金ありきは危険?投資判断を間違えないための採算チェック
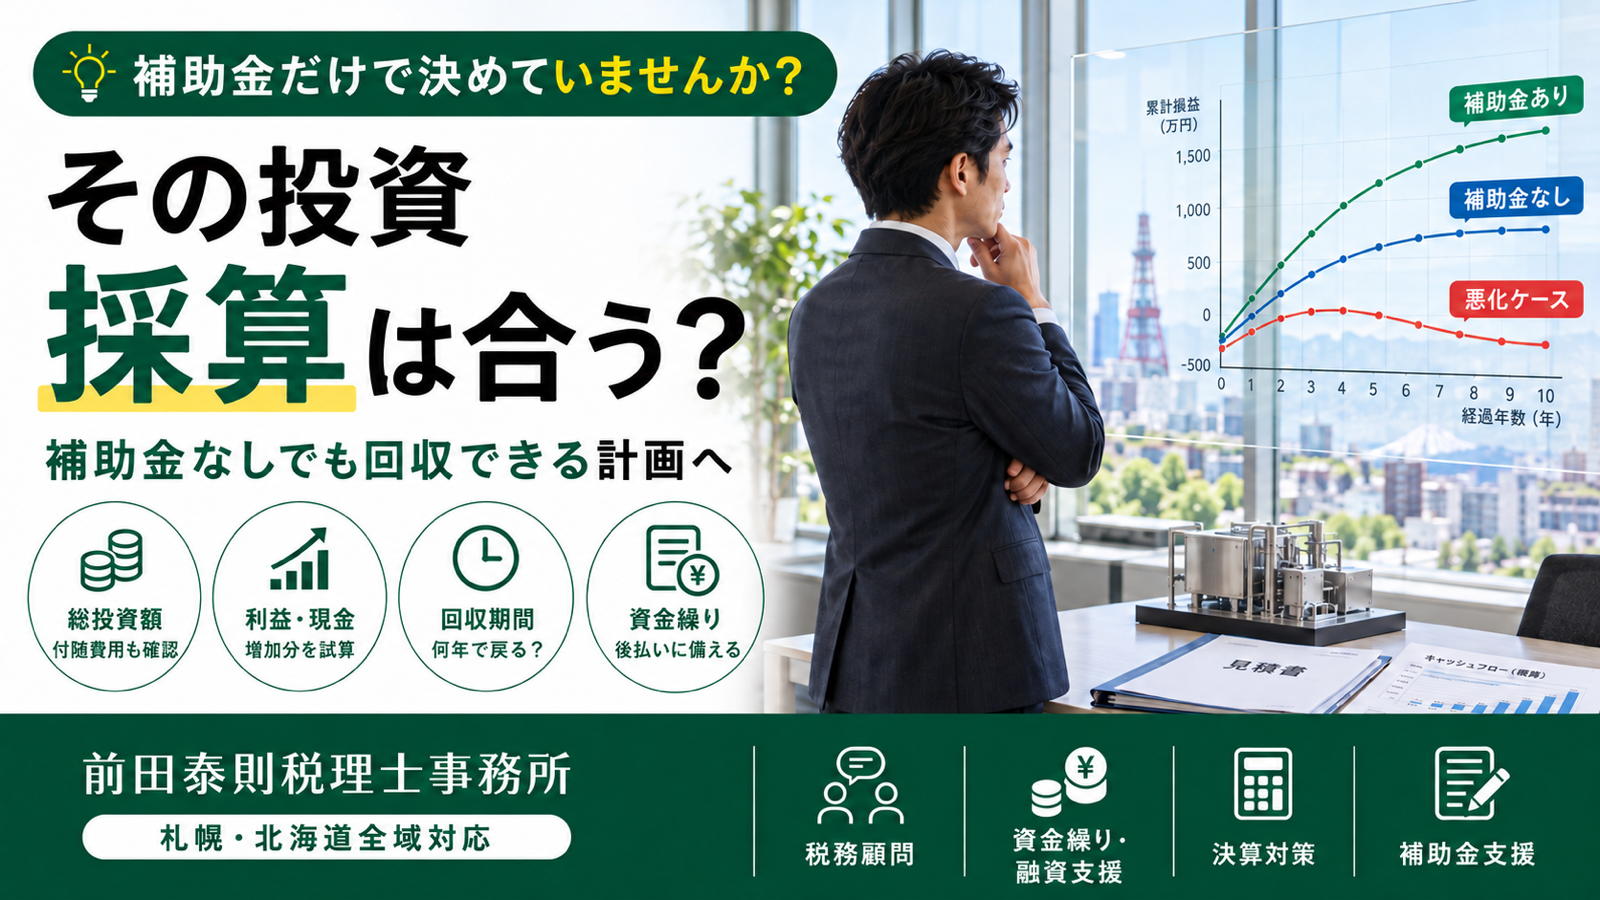
「補助率が高いから、今のうちに設備を入れよう」。この判断が必ずしも間違いとは限りません。しかし、補助金の採択を投資の出発点にすると、導入後に売上が伸びず、維持費や借入返済だけが残ることがあります。
補助金は投資負担を軽くする手段であり、採算の悪い投資を良い投資へ変える保証ではありません。大切なのは、補助金がなくても経営課題の解決に必要か、投資によるキャッシュを何年で回収できるかを先に確認することです。本記事では、札幌・北海道の中小企業が使いやすい投資採算チェックの手順を解説します。
補助金を投資目的にしない
先に決めるのは「何を改善する投資か」
設備やシステムを導入する目的は、売上の増加、粗利率の改善、人手不足への対応、作業時間の短縮、品質の安定など、経営課題の解決です。「対象になりそうな補助金がある」ことから設備を探すと、導入自体が目的になり、投資後にどの数字を改善するのかが曖昧になります。
まず現状の生産量、受注件数、作業時間、不良率、人件費などを把握し、投資後に変える数字を一つ以上決めます。中小企業庁のミラサポplusも、事業計画には将来の収益見通し、経費明細、スケジュールなどを記載すると案内しています。申請書を作る前に、社内の投資目的を言語化しましょう。
投資額は設備価格だけで計算しない
付随費用と増加運転資金を加える
投資採算チェックの分母は、見積書に記載された機械本体やシステム開発費だけではありません。設置工事、運搬、設定、教育、既存設備の撤去、保守、追加ライセンスなども確認します。さらに、売上増加に伴って材料や在庫、外注費、売掛金が増える場合は、先に資金が必要です。
実務では、次のように総投資額を整理すると漏れを減らせます。
総投資額=設備・システム本体+導入付随費用+増加運転資金
補助対象外経費や消費税の扱いは制度ごとに異なります。公募要領で対象になる費目を確認し、対象外部分を自己資金から除外して考えないようにしてください。
売上ではなく増加キャッシュフローを見る
売上増加から追加費用を差し引く
設備の生産能力が2倍になっても、受注が2倍になるとは限りません。投資で増える売上は「販売単価×現実的に増やせる販売数量」で見積もり、材料費、外注費、人件費、保守費、電気代、支払利息などの追加費用を差し引きます。
中小企業基盤整備機構のJ-Net21は、投資による売上高の増加分から増加費用を差し引き、利益またはキャッシュを算出して投資額と比較する方法を案内しています。能力上限ではなく、需要動向や自社のシェアを踏まえた販売数量を使うことが重要です。
| 確認項目 | 楽観値にしやすい例 | 現実的にする確認方法 |
|---|---|---|
| 販売数量 | 設備の最大能力を使う | 受注実績、商談数、市場需要から算定 |
| 販売単価 | 現在価格を固定する | 値引き、競合価格、商品構成を反映 |
| 人件費 | 省力化分だけを見る | 教育、管理、残る作業も反映 |
| 維持費 | 初年度無料を前提にする | 2年目以降の保守・更新料を確認 |
回収期間で投資の重さを確認する
補助金あり・なしを両方計算する
中小企業が使いやすい指標の一つが回収期間です。単純化すると、次の式で計算できます。
回収期間=総投資額÷年間の増加キャッシュフロー
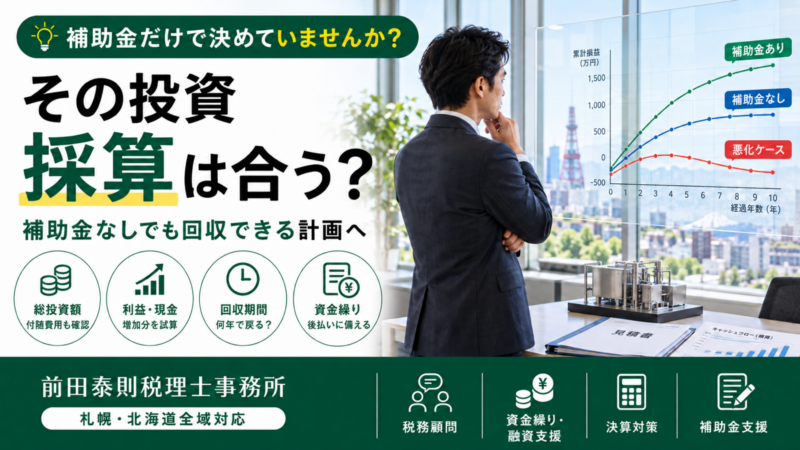
例えば、設備本体800万円、付随費用100万円、増加運転資金100万円で総投資額が1,000万円、年間の増加キャッシュフローが200万円なら、補助金を考慮しない回収期間は5年です。仮に最終的な補助金が300万円と確定した場合は、実質負担700万円÷200万円=3.5年となります。
これは税金、資金の時間価値、借入返済条件などを省略した簡易計算です。ただし、補助金なしで5年、補助金ありで3.5年という両方の数字を持つことで、採択されなかった場合にも投資するかを判断しやすくなります。
悪化ケースでも資金が持つか確認する
売上減少・費用増加・入金遅れを試算する
一つの計画だけでは、前提が外れたときの危険が見えません。通常ケースに加え、販売数量が計画を下回る、材料費や人件費が上がる、導入が遅れて稼働月数が減る、補助対象経費が減額される、といった悪化ケースを作ります。
例えば年間増加キャッシュフロー200万円が120万円に下がると、総投資額1,000万円の回収期間は約8.3年です。設備の耐用期間、技術の陳腐化、借入返済期間と比べて無理がないかを確認してください。数字が悪化しても運転資金を維持できる投資でなければ、規模や時期の見直しが必要です。
補助金は原則後払いと理解する
入金前に全額を支払える計画を作る
ミラサポplusによると、補助金は原則として後払いの精算払いです。事業者が先に事業経費を支払い、実績報告と検査を経て補助金額が確定します。採択は交付の候補に選ばれた段階であり、交付決定前の発注や契約は補助対象外になる場合があります。
そのため、投資判断では「自己負担分」だけでなく、いったん支払う総額を資金繰り表へ入れます。補助金の入金が想定より遅れても、給与、仕入、税金、借入返済に支障が出ない手元資金を確保しましょう。必要であれば銀行融資を早めに相談し、つなぎ資金の返済時期も計画へ反映します。
採択額と受取額が同じとは限らない
対象外経費と証拠書類の不備を見込む
補助金は申請した金額がそのまま支払われる制度ではありません。採択後に交付申請があり、事業完了後は見積書、発注書、納品書、請求書、振込記録などに基づく検査が行われます。対象外と判断された経費や不備のある支出は差し引かれる可能性があります。
採算表では「申請予定額」を確定収入として扱わず、補助金ゼロのケースも残してください。取引先の選定、発注日、支払方法、計画変更の承認手続きなどは制度ごとに異なるため、必ず最新の公募要領と交付規程を確認します。
税金と減価償却も資金計画へ入れる
補助金の会計処理は受給後まで見通す
補助金を受け取ると会計上の収益となり、課税所得へ影響するのが原則です。一定の国庫補助金等で固定資産を取得した場合には、要件を満たせば圧縮記帳により課税を将来へ繰り延べられることがありますが、非課税になる制度ではありません。圧縮後は減価償却費も変わります。
消費税の補助対象可否、補助金の収益計上時期、圧縮記帳の適用可否は、制度と決算状況によって判断します。「補助金が300万円入るから手取りも300万円増える」と単純化せず、税務顧問と決算対策を含めた手残りを確認しましょう。
投資前の採算チェックリスト
数字・資金・実行体制の3面で判断する
最終判断では、次の項目を一枚にまとめると経営会議や金融機関への説明にも使えます。
- 解決したい経営課題が明確か
- 補助金なしでも必要性を説明できるか
- 総投資額に付随費用と増加運転資金を含めたか
- 販売数量・単価・追加費用に根拠があるか
- 補助金あり・なしの回収期間を比較したか
- 悪化ケースでも手元資金が不足しないか
- 交付決定前に発注しない日程になっているか
- 導入責任者と効果測定の方法を決めたか
導入後は、売上、粗利、稼働率、作業時間などを月次で計画と比較します。投資時に指標を決めておけば、未達の原因を早く把握し、営業強化や工程改善へつなげられます。
札幌・北海道の投資判断は資金繰りと一体で
補助金は中小企業の挑戦を後押しする有効な制度です。ただし、利用できることと、投資が会社に利益と現金を残すことは別問題です。補助金を探す前に投資採算チェックを行い、必要性、回収期間、資金繰りを確認することで、制度を経営に生かせます。
前田泰則税理士事務所は札幌・北海道全域対応で、月次試算表を基にした投資計画、資金繰り、銀行融資、補助金活用、決算対策を総合的に支援します。設備やシステムの契約前に、数字の裏付けを一緒に整理したい方はご相談ください。
無料相談をご利用ください
投資の採算は、補助率だけでは判断できません。総投資額、増加キャッシュフロー、回収期間、補助金入金までの資金を整理し、自社に無理のない計画を作りましょう。
【無料相談受付中】お気軽にお問い合わせください。
※本記事は一般的な情報を提供するものです。補助金の要件、対象経費、手続きは制度や公募回によって異なります。最新の公募要領および公式事務局の案内をご確認ください。最終判断は個別相談で承ります。
参考となる公的サイト